上市公司年报审核,AutoDoc NEXT如何发现关键遗漏点?

上市公司2026年半年度报告陆续完成披露,但定期报告复核等相关工作并未就此结束。
2026年4月29日,某上市公司(以下简称“F公司”)披露2025年年度报告及摘要。45天后,F公司发布《关于2025年年度报告及摘要的更正公告》,对年报正文34处内容、年报摘要2处内容进行更正,共涉及36项问题。
更正事项覆盖数据、表述、单位、表格、财务附注以及审计报告相关说明等多个方面。其中,部分金额出现数量级错误,部分财务数据和文字表述未能保持一致,审计报告中的意见类型也未同步反映到年报对应勾选项中。
2026年8月18日,深交所对F公司及董事长、总经理、时任财务总监、董事会秘书给予通报批评。
年报审核真正困难的,从来不是检查孤立的错误。难的是让分散在财报、年报、审计报告和业务底稿中的信息,在数据持续变化、版本反复更新之后,仍然保持准确和一致。
面对时间紧、要求严、材料复杂的审核任务,能否先让AI完成一次全面核验,在正式披露之前,发现那些人工审核容易遗漏的问题?
为此,我们选取真实披露场景,使用金融文档审核神器AutoDoc NEXT开展两轮实战测试,看看它在年报审核中表现如何。
我们将上文中提到的F公司首次披露的2025年年度报告、摘要及审计报告一并上传AutoDoc NEXT,看看它在真实审核任务中能否识别这些问题。
实战结果显示,AutoDoc NEXT能够准确定位并预警更正公告提及的两类典型问题。
案例1:年报与审计报告项目归类不一致
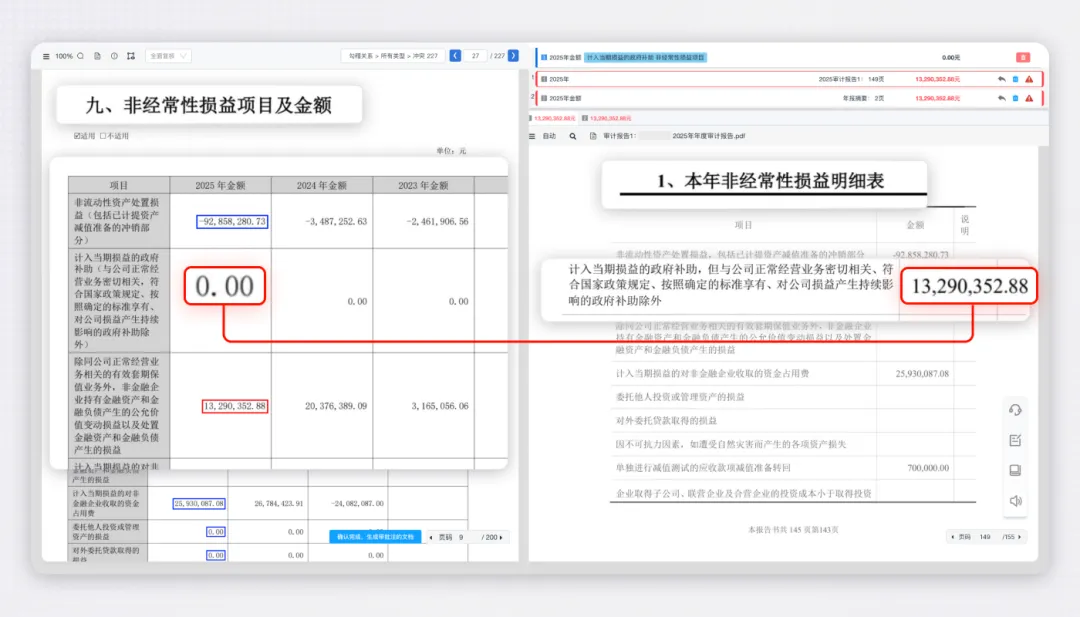
左侧为F公司原始年报第9页“非经常性损益项目及金额”,右侧为年度审计报告中的“本年非经常性损益明细表”。
在原始年报中,“计入当期损益的政府补助(与公司正常经营业务……除外)”列示为0.00元;审计报告中“计入当期损益的政府补助,但与公司正常经营业务……除外”则为13,290,352.88元。
AutoDoc NEXT审核发现存在项目归类和跨文件披露口径存在不一致问题,将两份文件中的冲突数据标红并关联呈现。
F公司更正公告中显示:将“计入当期损益的政府补助(与公司正常经营业务……除外)”调整为13,290,352.88元。
同一金额在年报和审计报告中被归入了不同项目,属于典型的跨文件一致性问题。
审核时,如果只查看其中一份材料,可能很难发现;将年报与审计报告放在一起比对审核后,问题才会显现。
案例2:同一指标不同章节数据冲突
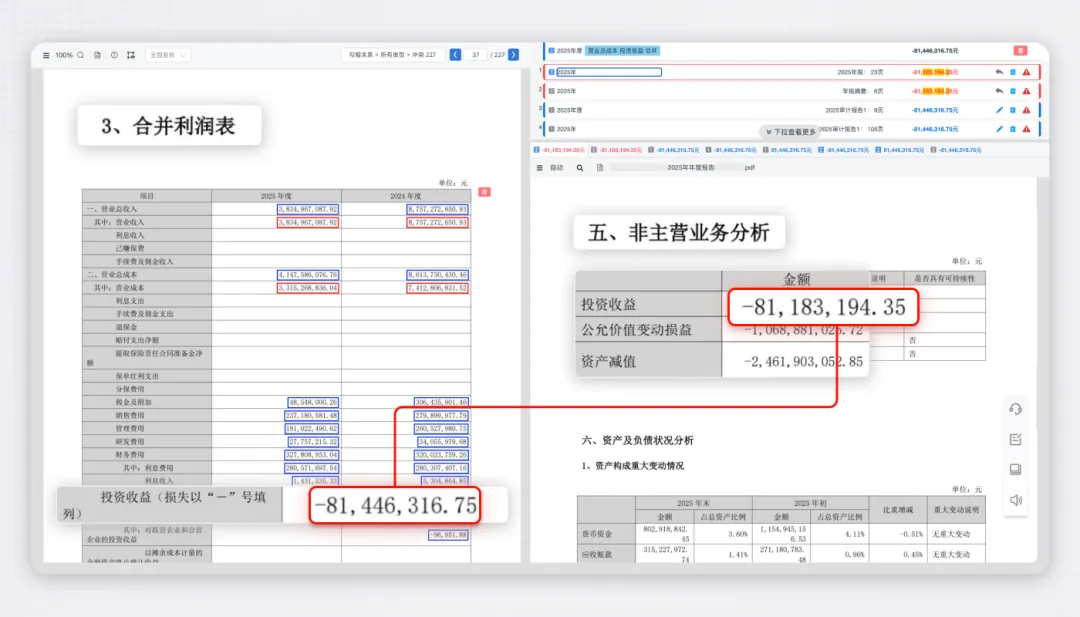
左侧为F公司年报第76页合并利润表,右侧为第23页“五、非主营业务分析”。
合并利润表中,“投资收益(损失以‘-’号填列)”列示为-81,446,316.75元,而“五、非主营业务分析”中的“投资收益”列示为-81,183,194.35元,同一指标前后出现两种金额,差额为263,122.40元。
AutoDoc NEXT审核发现同一指标数据冲突情况,将两份冲突数据标红并关联呈现。
该问题对应F公司更正公告第10项。公司将“五、非主营业务分析”中的投资收益由-81,183,194.35元更正为-81,446,316.75元。
该案例为单一文档内部的交叉引用和版本同步问题,也是长篇年报逐页审核时容易遗漏的情况。
定期报告编制的难点,往往不在最终成稿,而在底稿、财务数据、业务材料和历史版本不断更新的过程中。一个数字的错填、一处表述的遗漏,或一次修改未能同步到相关文件,都可能在层层流转后进入最终披露文件。
第二轮测试中,我们将另一家上市公司(以下简称“Z公司”)的2025年年度报告及审计报告上传至AutoDoc NEXT,观察它能否从复杂材料中主动识别需要人工复核的异常信息。
案例3:关联项目金额不一致
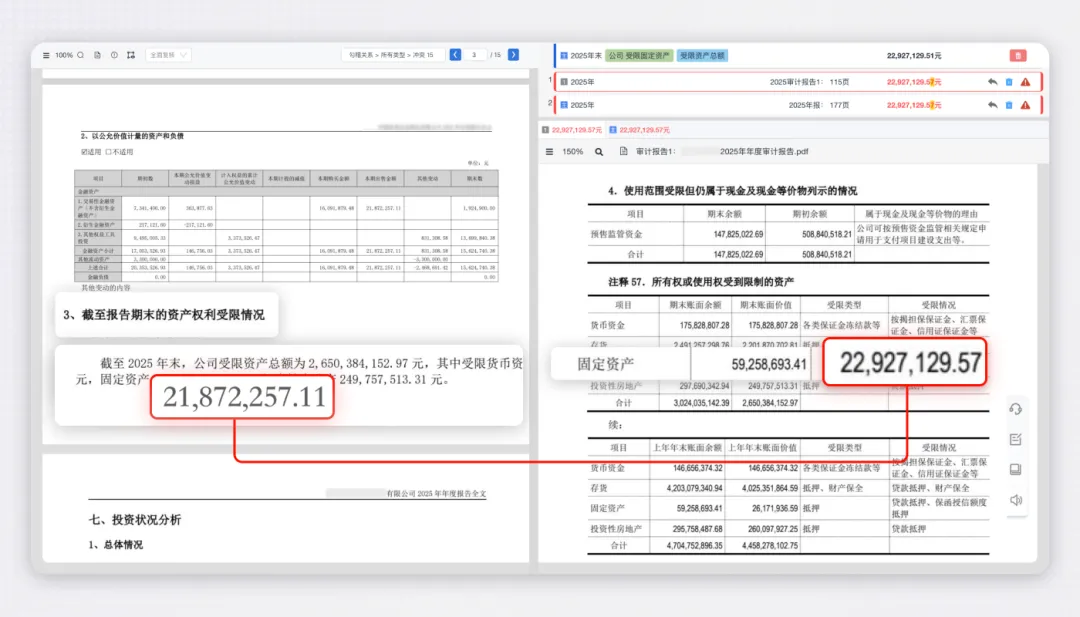
左侧为公司年报第31页“截至报告期末的资产权利受限情况”,其中受限固定资产列示为21,872,257.11元;右侧为审计报告第115页“所有权或使用权受到限制的资产”,固定资产期末账面价值列示为22,927,129.57元。
AutoDoc NEXT识别出年报与审计报告中的同项数据不一致,将两处金额标红并关联呈现,避免数据差异在长篇文档中被忽略。
从财务公式计算,到跨文件勾稽,再到细微金额差异识别,AutoDoc NEXT能够将原本分散在年报和审计报告中的关联信息及待审核要点集中呈现,大幅度减少人工翻找和重复核对时间。
披露节点越近,留给审核的时间越少,也越考验审核效率和准确性。
上市公司年度报告审核,通常需要同时参考年报正文、摘要、财务报告、审计报告和其他关联材料。
审计意见或财务数据发生变化后,还要继续检查年报过程稿、财报过程稿与最终版本是否同步更新。
AutoDoc NEXT将这些审核工作集中到一条流程中:
1.多文档接入:同时上传年报、摘要、财务报告、审计报告及关联报告;
2.跨文件核验:检查同一数字、单位、比例和结论是否一致;
3.过程稿与终稿比对:确认数据和表述更新是否完整;
4.问题定位:标记冲突内容,并关联展示对应原文位置。
以一份约300页的上市公司年度报告为例,人工审核约需30小时,AutoDoc NEXT完成首轮核验仅约需30分钟。
未来,AutoDoc NEXT将进一步拓展至“A+H”上市企业多版本披露文件审核、H股上市公司的定期报告审核、中英文双语披露材料审核等场景,覆盖更多高复杂场景的披露审核任务。
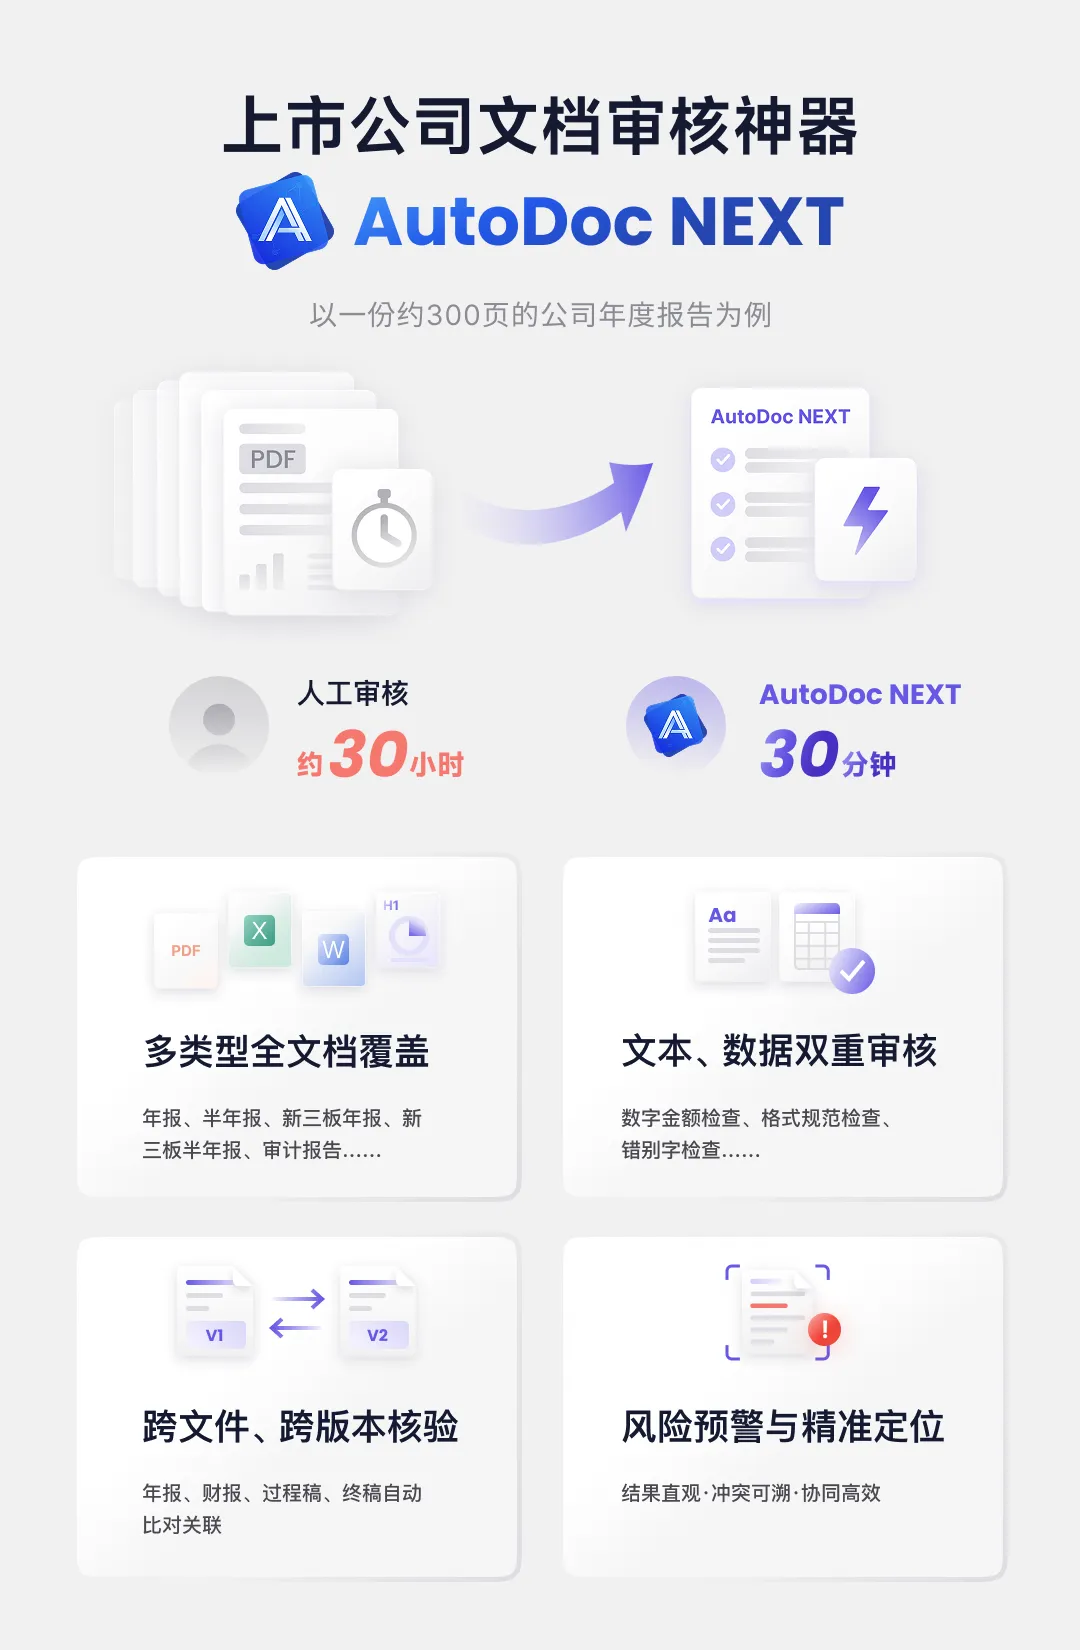
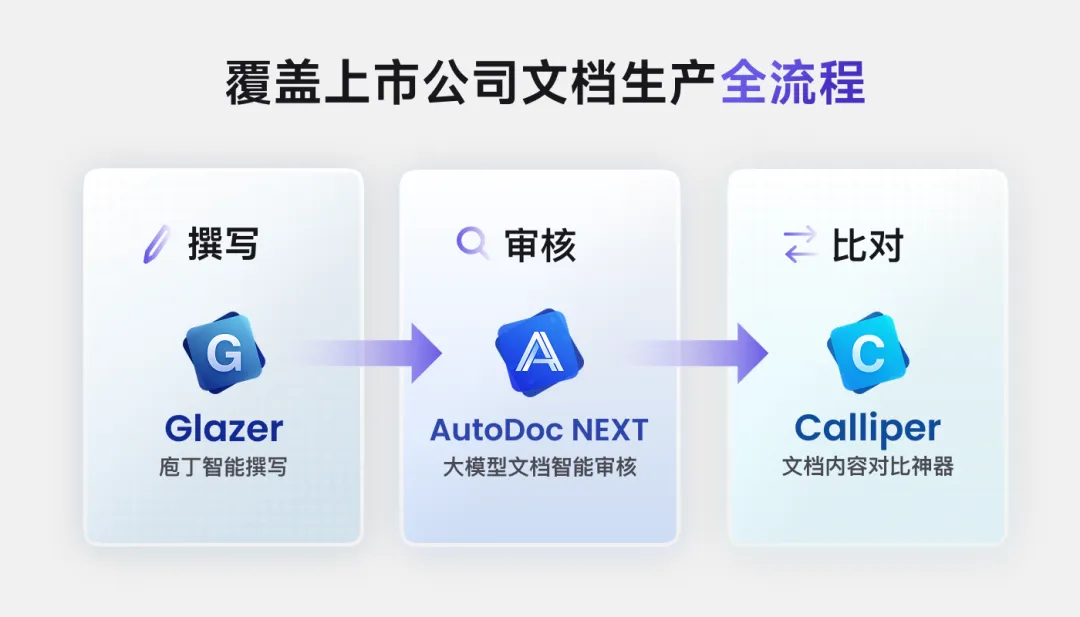
此外,围绕专业文档完整生产链路,庖丁科技还提供Glazer智能撰写(年报/半年报上数神器)和Calliper文档比对神器,与AutoDoc NEXT覆盖撰写、审核、比对三个关键环节,让专业报告写得更快、审得更准、比得更全。
年报披露的,从来不只是一组数字。
它承载着上市公司对投资者的正式承诺,也直接体现着公司的治理水平、专业能力与信息披露质量。
AutoDoc NEXT面向上市公司复杂、严谨、高时效的文档审核场景,对年报、摘要、审计报告及原始底稿进行系统核验,集中识别数字异常、口径冲突、勾稽差异和材料遗漏,并提供清晰、可定位、可复核的审核结果。
为上市公司,重铸文档审核基座。